Što znači kada nekretnina ima hipoteku i može li se sigurno kupiti
Nekretnina s hipotekom nije nužno rizična kupnja. Saznajte što hipoteka znači, kako se rješava pri prodaji i na što obratiti pažnju prije kupnje.
Kada kupac u zemljišnim knjigama vidi da je na nekretnini upisana hipoteka, reakcija je često: „Je li ovu nekretninu uopće sigurno kupiti?“
Hipoteka sama po sebi ne znači da je nekretnina problematična niti da je prodaja nemoguća. Velik broj nekretnina kupuje se i prodaje iako na njima postoji upisana hipoteka, primjerice zato što je vlasnik za kupnju nekretnine ranije koristio stambeni kredit.
Ono što je važno jest razumjeti što hipoteka osigurava, tko je hipotekarni vjerovnik i kako će se hipoteka riješiti u sklopu prodaje.
Prema hrvatskom Zakonu o vlasništvu i drugim stvarnim pravima, založno pravo na nekretnini prestaje brisanjem iz zemljišne knjige. Sama činjenica da je dug otplaćen nije dovoljna da hipoteka automatski nestane iz zemljišnoknjižnog izvatka.
Što je zapravo hipoteka?
Hipoteka je založno pravo na nekretnini kojim se osigurava određena tražbina.
Najčešći primjer je stambeni kredit. Banka odobrava kredit za kupnju nekretnine, a kao osiguranje upisuje hipoteku na nekretnini.
Ako dužnik uredno otplaćuje kredit, hipoteka sama po sebi ne znači da postoji problem s nekretninom. Ona jednostavno predstavlja osiguranje vjerovnika dok postoji dug.
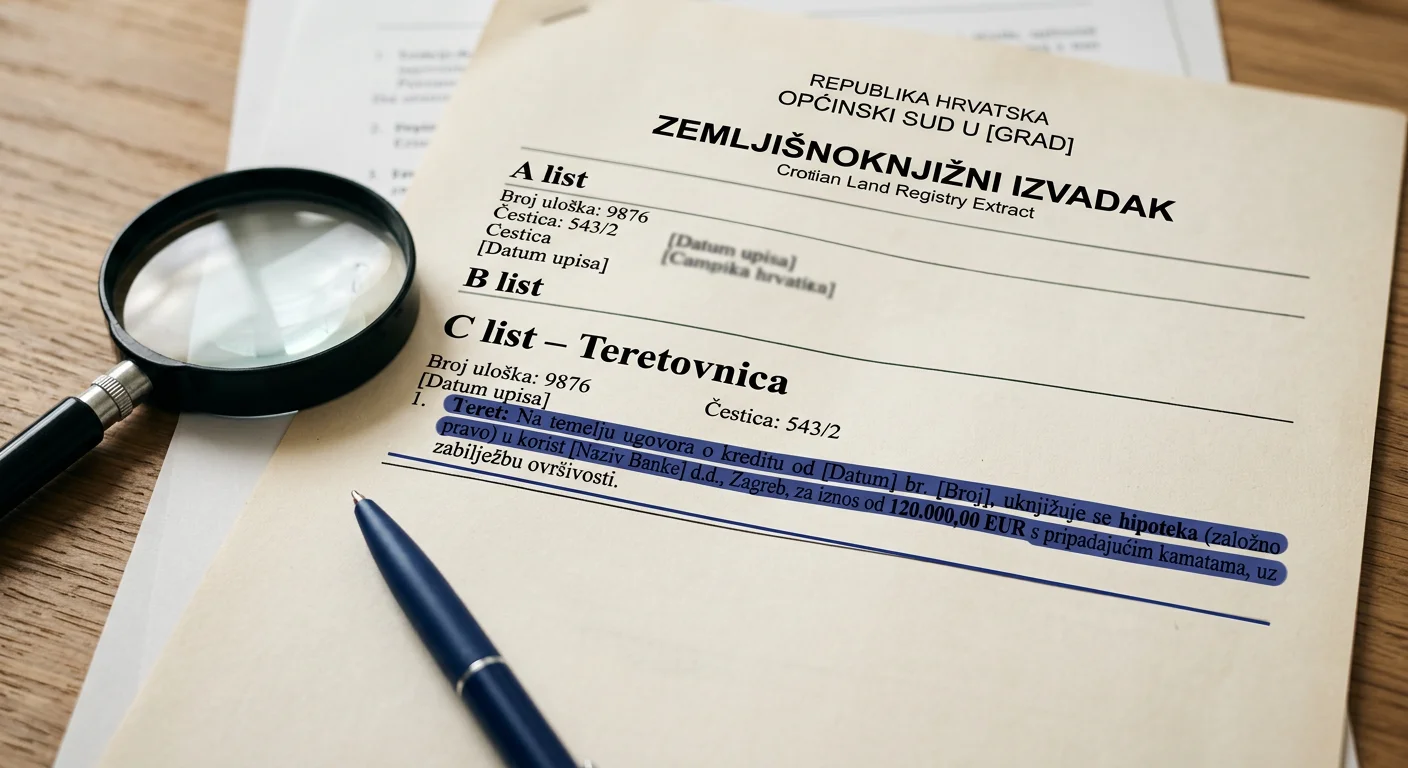
Hipoteka se upisuje u zemljišne knjige, pa je njezino postojanje vidljivo potencijalnom kupcu koji provjerava zemljišnoknjižni izvadak.
Upravo zato zemljišnoknjižni izvadak ima važnu ulogu pri kupnji nekretnine: pokazuje vlasništvo, ali i određena prava i terete koji su upisani na nekretnini.
Može li se nekretnina s hipotekom prodati?
Da.
Postojanje hipoteke ne znači da vlasnik ne može prodati nekretninu. Međutim, način na koji će se postojeća hipoteka riješiti mora biti jasno uređen u transakciji.
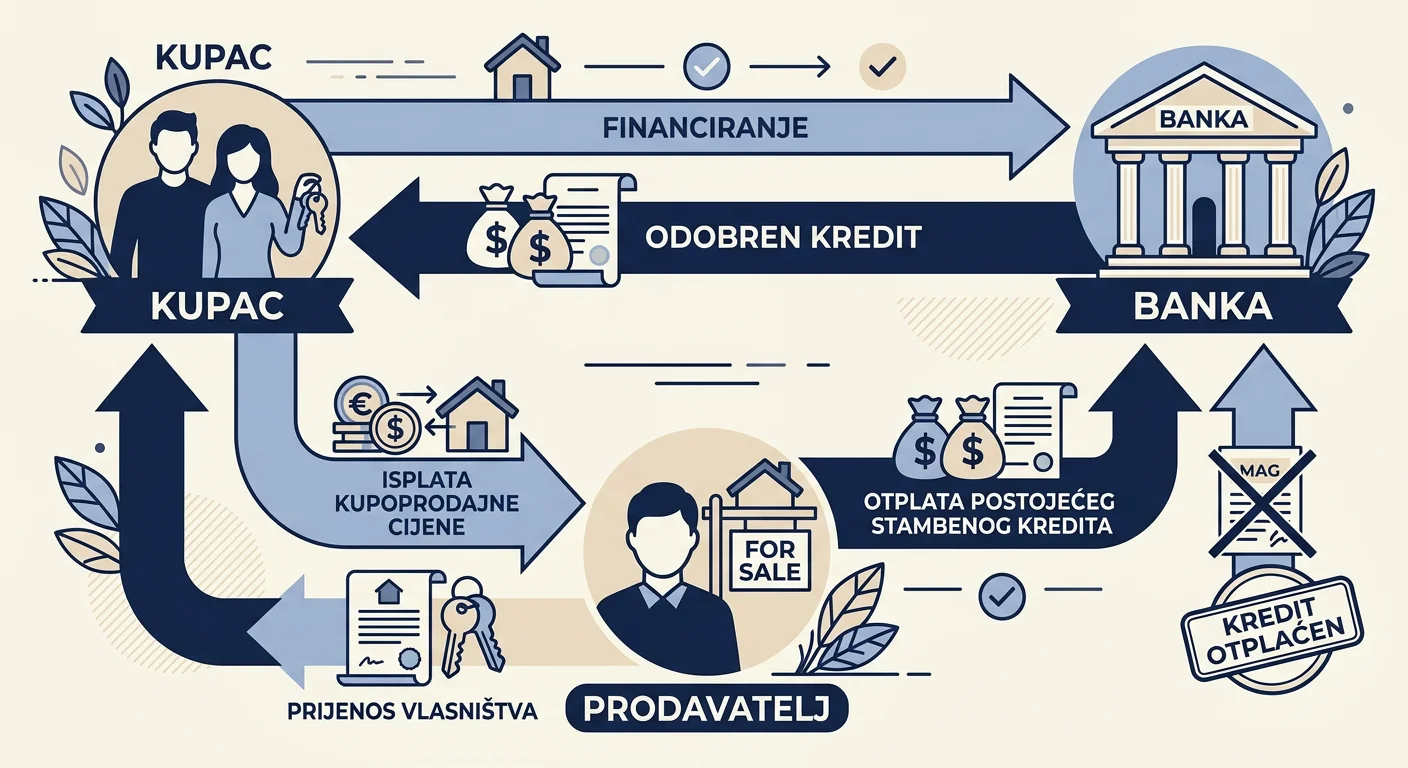
U praksi se često događa da vlasnik prodaje nekretninu kako bi iz dijela kupoprodajne cijene otplatio preostali dug prema banci. Nakon podmirenja obveze banka izdaje odgovarajuću ispravu potrebnu za brisanje hipoteke, a zatim se provodi brisanje iz zemljišne knjige.
Ključno je da kupac ne pretpostavlja da će se hipoteka „nekako riješiti nakon prodaje“. Način zatvaranja hipoteke treba biti poznat i ugovorno uređen prije nego što kupac izvrši plaćanje. To je posebno bitno kada se dio ili cijeli iznos kupoprodajne cijene koristi za zatvaranje postojećeg kredita.
Što se događa s hipotekom kada kupujete nekretninu?
Najčešći scenarij je da se postojeći dug zatvara iz sredstava dobivenih prodajom.
Primjerice, zamislimo nekretninu koja se prodaje za 250.000 €, a na njoj postoji hipoteka kojom je osiguran preostali dug od 100.000 €.
Kupac ne bi trebao jednostavno uplatiti svih 250.000 € prodavatelju uz pretpostavku da će prodavatelj nakon toga podmiriti banku.
Umjesto toga, struktura transakcije može predvidjeti da se odgovarajući dio kupoprodajne cijene uplati izravno banci radi zatvaranja duga, dok se ostatak isplaćuje prodavatelju – ali točan način ovisi o konkretnoj transakciji, banci i ugovornoj dokumentaciji.
Nakon što je dug podmiren, potrebno je provesti brisanje hipoteke iz zemljišne knjige.
Ovo je jedan od razloga zašto se kod kupnje opterećene nekretnine ne bi trebalo oslanjati samo na dogovor kupca i prodavatelja. U proces trebaju biti uključeni odgovarajući stručnjaci, a kod banke treba unaprijed provjeriti proceduru zatvaranja kredita i izdavanja dokumentacije.
Hipoteka nije isto što i ovrha
Važno je razlikovati hipoteku od drugih upisa i zabilježbi koje mogu ukazivati na ozbiljniji problem.
Hipoteka je založno pravo kojim se osigurava tražbina. Sama činjenica da postoji hipoteka ne znači da je protiv vlasnika pokrenuta ovrha ili da će nekretnina biti prisilno prodana.
Međutim, ako postoje i drugi upisi – primjerice zabilježba ovrhe, spora ili drugi tereti – situacija može biti znatno složenija.
Zato nije dovoljno vidjeti riječ „hipoteka“ i zaključiti da je nekretnina sigurna ili nesigurna. Potrebno je pogledati cijeli zemljišnoknjižni izvadak i razumjeti sve relevantne upise.
Koliko je važan red prvenstva?
Kod više upisanih prava važan može biti i njihov red prvenstva.
Zemljišne knjige evidentiraju redoslijed upisa prava, a taj red može biti važan kod namirenja vjerovnika.
To je jedan od razloga zbog kojih situaciju s jednom hipotekom treba razlikovati od nekretnine na kojoj postoji više hipoteka ili drugih tereta.
Ako zemljišnoknjižni izvadak pokazuje više upisa, nije dovoljno samo izračunati koliko vlasnik duguje banci. Potrebno je razumjeti koji su tereti upisani, kome pripadaju i kojim će se redoslijedom rješavati.
U složenijim situacijama pravna provjera nije samo korisna nego može biti ključna za sigurnost transakcije.
Što ako je kredit već otplaćen?
Ovo je situacija koja može zbuniti kupce.
Moguće je da je vlasnik već otplatio kredit, ali da hipoteka još uvijek stoji upisana u zemljišnim knjigama.
To samo po sebi ne znači da dug još postoji.
Prema Zakonu o vlasništvu, hipoteka ne prestaje samo zato što je prestala tražbina koju je osiguravala – za prestanak hipoteke potreban je i njezin upis brisanja iz zemljišne knjige.
Zato je važno razlikovati:
„Kredit je otplaćen“
od
„Hipoteka je izbrisana iz zemljišne knjige.“
To su dvije povezane, ali pravno različite stvari.
Može li kupac dobiti vlasništvo ako postoji hipoteka?
Vlasništvo nad nekretninom stječe se uknjižbom u zemljišnu knjigu kada su ispunjeni zakonski uvjeti.
No kupac mora biti posebno oprezan oko toga u kojem trenutku i pod kojim uvjetima se provode pojedini upisi.
Ako kupac stekne nekretninu opterećenu postojećom hipotekom, sama promjena vlasnika ne znači automatski da je hipoteka nestala.
Upravo zato kupoprodajni ugovor treba jasno urediti obvezu prodavatelja da se nekretnina prenese bez tereta koji nisu dogovoreni, kao i način na koji će se postojeća hipoteka zatvoriti i izbrisati.
Kod ovakvih transakcija detalji ugovora i redoslijed uplata mogu biti vrlo važni.
Što treba provjeriti prije kupnje?
Kada se u zemljišnoknjižnom izvatku pojavi hipoteka, nije potrebno automatski odustati od nekretnine.
Ali potrebno je usporiti proces i razumjeti situaciju.
Posebno je važno znati:
tko je hipotekarni vjerovnik
koliki je preostali dug, ako postoji
postoji li više hipoteka
postoje li drugi tereti ili zabilježbe
hoće li se hipoteka brisati prije ili u sklopu prijenosa vlasništva
kako će biti raspoređena kupoprodajna cijena
koja će dokumentacija biti izdana nakon podmirenja duga
kada i kako će se podnijeti prijedlog za brisanje hipoteke
postoje li drugi pravni ili zemljišnoknjižni problemi
Ove informacije treba provjeriti prije nego što se kupac obveže na transakciju, a ne tek nakon uplate.
Posebno pažljivo s kaparom
Kada kupac plaća kaparu, već ulazi u pravno obvezujući odnos s prodavateljem.
Ako nekretnina ima hipoteku, prije potpisivanja predugovora ili ugovora važno je razumjeti kako će se postojeći teret riješiti.
Kupac ne bi trebao pretpostaviti da će činjenica da „banka zna za prodaju“ sama po sebi zaštititi njegov novac.
Ugovorna struktura treba jasno definirati što se događa ako se hipoteka ne može izbrisati, koji su uvjeti isplate i što se događa s kaparom ako transakcija ne može biti provedena prema dogovorenim uvjetima.
Kod značajnih iznosa dobro je prije potpisivanja angažirati odvjetnika ili drugog odgovarajućeg pravnog stručnjaka koji će pregledati dokumentaciju i ugovor.
Kada hipoteka nije razlog za odustajanje?
Hipoteka je česta posljedica financiranja kupnje nekretnine kreditom.
Ako je situacija transparentna, postoji jasna procedura zatvaranja duga, banka potvrđuje potrebne korake i ugovor precizno uređuje brisanje hipoteke, sama hipoteka ne mora predstavljati prepreku prodaji.
Drugim riječima, problem nije nužno postojanje hipoteke, nego nejasnoća oko njezina statusa i načina rješavanja.
Kupac bi trebao znati što kupuje, koje terete preuzima ili ne preuzima i pod kojim će uvjetima postati vlasnik nekretnine bez neželjenih tereta.
Sigurna kupnja počinje provjerom, a ne pretpostavkom
Nekretnina s hipotekom može se sigurno kupiti, ali sigurnost ne proizlazi iz toga što prodavatelj kaže da će „banka sve riješiti“.
Ona proizlazi iz jasne dokumentacije, provjerenog zemljišnoknjižnog stanja, transparentnog dogovora s hipotekarnim vjerovnikom i pravilno sastavljenog kupoprodajnog ugovora.
Posebno je važno zapamtiti da otplata duga i brisanje hipoteke nisu ista stvar. Hipoteka upisana u zemljišnu knjigu prestaje tek kada se izbriše iz zemljišne knjige.
Zato postojanje hipoteke nije automatski znak da nekretninu treba izbjegavati. Ali jest znak da prije kupnje treba razumjeti cijelu pravnu i financijsku strukturu transakcije.
Na portalu Loko možete pretraživati nekretnine prema lokaciji, cijeni, površini i drugim karakteristikama. Kada pronađete nekretninu koja vam odgovara, provjera njezine dokumentacije i zemljišnoknjižnog stanja važan je sljedeći korak prije donošenja odluke o kupnji.